EMI & Finans Hesaplayıcı
Tresor Tech
- 0.0
- 0.00 Değerlendirme
- 100.00K
- İndirme sayısı
- Free
- Fiyat
Ekran Görüntüleri
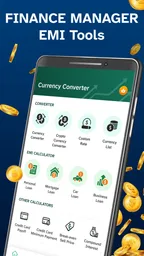
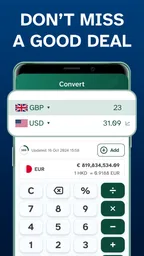
EMI & Finans Hesaplayıcı Artıları ve Eksileri
Artıları
- Kredi, mevduat ve yatırım hesaplamalarını tek uygulamada sunar.
- Farklı faiz oranlarını karşılaştırarak bütçe planlamasını kolaylaştırır.
- Sonuçları hızlı gösterir; finansal kararlar için pratik bir araçtır.
- Basit arayüzü sayesinde finans bilgisi sınırlı kullanıcılar da kullanabilir.
- Çeşitli hesaplama seçenekleriyle günlük finans ihtiyaçlarına hitap eder.
Eksileri
- Hesaplama sonuçları bankaların güncel ücret ve kampanyalarını içermeyebilir.
- Faiz ve vergi kuralları değiştiğinde sonuçlar manuel kontrol gerektirir.
- Bazı gelişmiş finansal ürünler için hesaplama seçenekleri yetersiz kalabilir.
- Yatırım getirileri tahmin niteliğindedir ve kesin kazanç garantisi vermez.
- Güncel oranları girmek kullanıcıya kaldığı için sonuçlar hatalı olabilir.
 Analiz eden All-app
Bir kredi teklifini değerlendirirken ya da seyahat bütçesini başka bir para biriminde hesaplarken asıl zor olan çoğu zaman işlemin kendisi değil, farklı rakamları aynı karar içinde karşılaştırmaktır. EMI & Finans Hesaplayıcı bu ihtiyaca dönük, günlük finans hesaplarını bir araya getiren bir Android uygulaması. Benim için değerli olduğu nokta, bir kredi ya da ödeme işlemi başlatmak yerine önce olası maliyeti görmeye ve seçenekleri tartmaya yardımcı olması.
Uygulama Tresor Tech tarafından geliştiriliyor; Seyahat ve Yerel kategorisinde yer alıyor ve 100 binden fazla yüklemeye ulaşmış. Ücretsiz indirilebilmesi denemeyi kolaylaştırıyor, yaş sınıflandırması PEGI 3. Android 7.0 veya üzeri işletim sistemi isteyen uygulama, temel kullanım açısından geniş bir cihaz aralığına hitap ediyor. Yine de onu banka uygulaması, kredi başvuru kanalı ya da profesyonel mali danışmanlık yerine koymam. Daha doğru beklenti, finansal bir karar öncesi hesap yapmaya yarayan pratik bir yardımcı olması.
Günlük hesaplarda hız ve kullanım akışı
İlk açılışta beklediğim şey, karmaşık grafikler veya uzun bir finans rehberi değil, rakamları hızlıca girip sonucu görebilmekti. EMI & Finans Hesaplayıcı’nın yaklaşımı bu ihtiyaca yakın duruyor. Kredi tutarı, faiz ve vade gibi temel bilgileri değiştirerek farklı senaryoları karşılaştırmak, zihinden hesap yapmaya göre daha pratik. Özellikle bir ürünün aylık yükünü anlamaya çalışırken, tek bir sonuca bakmak yerine birkaç ihtimali art arda denemek daha yararlı.
Hız açısından bu tür bir uygulamadan beklenen şey, ağır medya içeriği yüklemek değil; girilen değerleri bekletmeden işlemek. Benim açımdan uygulamanın performansını değerlendirirken önemli nokta da bu: finans hesaplarında gecikme, sonucu değiştirmese bile kullanıcıyı gereksiz yere durdurur. Buradaki sade kullanım fikri, hızlı kontrol yapmak isteyenlere uygun. Ancak sonuçları yalnızca ekranda görmek ile gerçek bir ödeme planını bankadan onaylatmak aynı şey değil; hesaplama hızını finansal kesinlikle karıştırmamak gerekiyor.
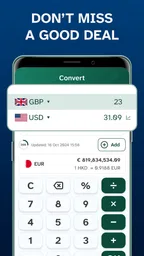
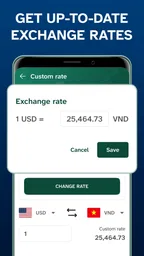
Uygulamanın mağaza özeti EMI, kredi, faiz ve döviz çevirme işlemlerini öne çıkarıyor. Bu kapsam, onu yalnızca kredi taksiti hesaplayan basit bir araçtan biraz daha kullanışlı hale getiriyor. Örneğin yurt dışı seyahati öncesinde harcama tutarını yerel para birimine çevirdikten sonra, aynı bütçenin aylık kredi ödemesiyle nasıl karşılaştırılacağını düşünmek mümkün. Bu iki hesap türünü aynı karar sürecinde kullanmak, ayrı hesap makineleri arasında gidip gelme ihtiyacını azaltıyor.
Yoğun kullanımda işe yarayan çalışma yöntemi
Benim önerim, sonuçları tek tek yazıp geçmek yerine küçük bir senaryo düzeni kurmanız. Önce mevcut bütçenize yakın bir kredi tutarı girin. Ardından vadeyi değiştirip aylık ödemenin nasıl etkilendiğine bakın. Sonra faiz oranını oynatarak aynı borcun toplam maliyetini yeniden değerlendirin. Bu yaklaşım, uygulamayı yalnızca “aylık taksit kaç?” sorusuna cevap veren bir araç olmaktan çıkarıp, karar öncesi karşılaştırma defterine dönüştürüyor.
Buradaki daha az belirgin avantaj, farklı sayıların etkisini anında görmekten çok, düşünme hatalarını azaltması. İnsanlar çoğu zaman aylık ödemeye odaklanıp toplam geri ödemeyi gözden kaçırabiliyor. EMI hesabını vade ve faiz değişiklikleriyle birlikte ele almak, düşük aylık ödemenin daha uzun bir borç süresi anlamına gelebileceğini fark ettiriyor. Bu nedenle uygulamayı en iyi, tek bir “uygun” rakam aramak yerine üç veya dört makul senaryoyu yan yana değerlendirmek için kullanırım.
Haber Masamızdan Diğer Yazılar
CapCut, Video Düzenlemeyi Kolaylaştırırken İçerik Kültürünü de Şekillendiriyor
1Weather, Hava Tahminini Günlük Planlara Taşıyor
OmeTV’de Rastlantı Kolay, Kontrol Kimin Elinde?
Benim Konuşan Angela'm: Sevimli Bakım Rutini, Sınırlı Oyun Derinliği
Tom’un Koşusu Aynı, Telefonda Oynama Alışkanlığı Değişiyor
Futbol Menajerliğinden Flip Diving’e: Kısa Atlayışların Ritmine Geçiş
Yoğun kullanım sırasında dikkat edilmesi gereken başka bir nokta da girişlerin tutarlı tutulması. Döviz hesabında bir para birimiyle, kredi hesabında başka bir varsayımla çalışıyorsanız sonuçları doğrudan karşılaştırmak yanıltıcı olabilir. Önce hangi para biriminde bütçe yaptığınızı belirlemek, ardından bütün senaryoları aynı çerçevede incelemek daha sağlıklı. Bu, uygulamanın otomatik olarak sizin yerinize finansal karar verdiği anlamına gelmez; doğru sonucu almak için kullanıcı disiplinine hâlâ ihtiyaç var.
Gerçek hayatta nasıl kullanılır?
Örneğin bir seyahat için harcama planı yapan bir arkadaşımı düşünelim. Uçuş ve konaklama masraflarını farklı para birimlerinde görüyor, elindeki bütçenin yeterli olup olmadığını anlamaya çalışıyor. Önce döviz çeviriciyle yaklaşık karşılığı bulabilir, ardından seyahat masrafının krediyle karşılanması halinde EMI hesabını inceleyebilir. Böylece “bu harcama aylık bütçeme sığar mı?” sorusu, yalnızca toplam tutara bakılarak değil, ödeme süresinin etkisi de görülerek değerlendirilebilir.
Benzer bir akış, ev eşyası veya elektronik ürün alırken de işe yarıyor. Satın alma kararını vermeden önce peşin fiyatı, kredi tutarını ve farklı vadeleri ayrı ayrı denemek, satış sırasında duyulan tek bir aylık rakama bağlı kalmamanızı sağlar. Buradaki önemli ipucu şu: uygulamanın verdiği hesap, mağazanın veya bankanın nihai teklifinin yerine geçmez. Dosya masrafı, sigorta, kampanya şartı ya da değişken oran gibi kalemler varsa, bunları ayrıca kontrol etmek gerekir.
Döviz tarafında ise uygulamayı kesin ödeme makbuzu gibi kullanmamak gerekir. Çeviri, bütçe planlaması için hızlı bir referans sağlayabilir; fakat kart kuruluşu, banka veya nakit değişim noktası farklı oran uygulayabilir. Ben bu aracı “harcama yaklaşık olarak neye denk geliyor?” sorusu için kullanırdım. Ödeme anında oluşacak kesin tutarı öğrenmek için ilgili finans kuruluşunun güncel koşullarına bakmak daha doğru olur.
Alternatiflerle karşılaştırırken
Telefonun yerleşik hesap makinesi tek bir tutarı bölmek veya basit bir çarpma yapmak için yeterli; fakat faiz, vade ve döviz gibi farklı varsayımları düzenli biçimde sınamak istediğinizde her hesabı baştan kurmak gerekir. Banka uygulaması ise gerçek ürün koşulları ve resmi ödeme bilgileri için daha yerinde bir kaynak olsa da, genellikle kendi sunduğu ürünler çevresinde çalışır. EMI & Finans Hesaplayıcı’nın pratik yeri ikisinin arasındadır: önce bağımsız bir tahmin yapmak, sonra bunu bankanın gerçek teklifiyle karşılaştırmak.
Bu ayrım özellikle satış görüşmesinde işe yarar. Size yalnızca aylık ödemeden söz edildiğinde, aynı tutarı başka vade ve faiz varsayımlarıyla tekrar hesaplayıp toplam yükün değişimini düşünün. Sonra resmi belgede yer alan masrafları ve koşulları ekleyin. Uygulama burada pazarlık güvencesi sağlamaz; ancak tek bir rakama kapılmadan soru sormanıza yardımcı olabilir. Düzenli bütçe takibi, banka hareketlerini sınıflandırma veya hesaplar arasında otomatik eşitleme arıyorsanız, bu tür ihtiyaçlara odaklanan ayrı bir uygulama daha uygun olur.
Kararlılık, cihaz sınırları ve kaynak kullanımı
Bir hesaplama uygulamasında güvenilirlik, yalnızca çökmeden açılmasıyla ölçülmez. Aynı girdileri tekrar kullandığınızda benzer sonuçlar üretmesi, alanların anlaşılır olması ve yoğun hesap geçişlerinde kullanıcıyı yormaması da önemlidir. EMI & Finans Hesaplayıcı’nın sade amacı, bu açıdan avantaj sağlıyor: video, sosyal akış veya oyun içeriği gibi sürekli veri tüketen bir yapı yerine, doğrudan rakamlarla çalışmaya odaklanıyor.
Bu tasarımın doğal sonucu olarak kaynak ihtiyacının, görsel açıdan ağır uygulamalara göre daha düşük olmasını beklerim. Fakat belirli RAM tüketimi, pil etkisi veya cihazlar arası ölçüm gibi rakamlar paylaşmadan kesin performans iddiasında bulunmak doğru olmaz. Benim pratik değerlendirmem şu: yalnızca hesap yapmak için kullanılan bir araçta asıl performans ölçütü, uygulamanın girişten sonuca geçişte gereksiz adımlar çıkarmaması. Telefonunuz eskiyse bile Android 7.0 desteği, uygulamayı denemek için makul bir uyumluluk alanı bırakıyor.
Yine de minimum işletim sistemi desteği, her eski cihazda aynı akıcılığın garanti edildiği anlamına gelmez. Telefonun genel durumu, arka planda çalışan uygulamalar ve üreticinin Android uyarlaması deneyimi etkileyebilir. Bu yüzden çok eski bir cihazda uygulama açılırsa bile klavye gecikmesi veya ekran geçişlerinde yavaşlık yaşanabilir. Böyle bir durumda sorun doğrudan hesaplama mantığında değil, cihazın genel performansında da olabilir.
Güvenilirlik açısından benim en önemli tavsiyem, kritik sonuçları yalnızca tek sefer hesaplayıp kaydetmemek. Kredi başvurusu, büyük bir alışveriş veya uzun vadeli borç planı söz konusuysa aynı senaryoyu farklı bir hesap makinesiyle de kontrol edin ve resmi teklif belgesindeki rakamla karşılaştırın. Bu, uygulamaya güvensizlikten çok finansal hesaplarda basit bir doğrulama alışkanlığıdır. Küçük bir giriş hatası, doğru çalışan bir hesaplayıcıda bile yanlış karar doğurabilir.
Güven, veri hassasiyeti ve kullanıcı kontrolü
Finansal araçlarda güven konusu, yalnızca çıkan sonucun makul görünmesiyle bitmiyor. Kredi tutarı veya seyahat bütçesi gibi rakamları yazarken bunların ne kadar hassas olduğunu düşünmek gerekir. Ben bu uygulamayı kullanırken gerçek hesap numarası, kart bilgisi veya kimlik bilgisi girmek için bir neden görmüyorum; hesaplama senaryosunu oluşturmak için tutar ve varsayımlar yeterli olmalı. Böylece kişisel veriyi gereksiz yere paylaşmadan, karar öncesi yaklaşık bir tablo çıkarabilirsiniz.
İndirme öncesinde ve ilk açılışta cihazın gösterdiği izin isteklerini dikkatle okumak iyi bir alışkanlık. Bir hesaplayıcı için beklemediğiniz bir izin talebiyle karşılaşırsanız, vermeden önce neden gerekli olabileceğini değerlendirin; izinleri telefon ayarlarından sonradan gözden geçirmek de kullanıcı kontrolünün parçası. Benzer biçimde, uygulama içinde karşılaştığınız satın alma seçeneklerini aceleyle onaylamak yerine hangi kullanım ihtiyacınıza karşılık geldiğini tartın. Finansal hesapların kendisi hassas kararlar içerirken, uygulama tercihlerinde de bilinçli hareket etmek gerekir.
Bu noktada pratik bir ayrım yapıyorum: uygulamaya yazdığınız rakamlar birer varsayım olabilir, bankanın veya satıcının sunduğu kesin şartlar değildir. Sonucu ekran görüntüsüyle paylaşacaksanız, kişisel notlar veya başka hassas bilgiler görünmediğinden emin olun. Ayrıca hesaplamayı ortak kullanılan bir telefonda yapıyorsanız, ekranda bıraktığınız tutarların başkaları tarafından görülüp görülmeyeceğini düşünün. Bunlar uygulamanın belirli bir veri uygulamasına dair iddia değil, finansal araç kullanırken benim benimsediğim temkinli alışkanlıklar.
Ücretsiz model ve satın alma kararına etkisi
Uygulamanın ücretsiz olması, temel hesapları denemek isteyenler için giriş engelini azaltıyor. Bununla birlikte uygulama içi satın alımların öğe başına ₺154,99 ile ₺589,99 arasında değişmesi, ödeme yapmadan önce hangi ek değeri elde edeceğinizi dikkatle incelemenizi gerektiriyor. Benim yaklaşımım, ücretsiz kullanımda günlük ihtiyacınızı karşılayıp karşılamadığını görmek; ardından yalnızca düzenli kullandığınız bir işlev gerçekten zaman kazandırıyorsa satın almayı düşünmek olurdu.
Bu fiyat aralığı bazı kullanıcılar için basit bir hesap makinesine göre yüksek görünebilir. Özellikle yalnızca ara sıra EMI veya döviz hesabı yapıyorsanız, telefonun yerleşik hesap makinesi ya da ücretsiz bir finans aracı yeterli olabilir. Buna karşılık kredi, faiz ve döviz hesaplarını sık sık aynı uygulamada kullanan biri için tek yerde çalışma kolaylığı daha anlamlı hale gelebilir. Buradaki trade-off, özellik sayısından çok kullanım sıklığıyla ilgili.
Satın alma öncesinde sonucu etkileyen temel değişkenleri kendiniz anlayabiliyor olmanız da önemli. Bir uygulamanın daha fazla seçenek sunması, finansal kararı otomatik olarak daha doğru yapmaz. Ben bu aracı, hesaplama sürecini hızlandıran bir yardımcı olarak görürüm; kişisel bütçe planı, borç ödeme kapasitesi ve resmi sözleşme koşulları için tek otorite olarak kullanmam.
Kimler için uygun, kimler başka seçenek aramalı?
Bu uygulama, kredi almadan önce aylık yükünü tahmin etmek isteyenler, farklı faiz ve vade seçeneklerini karşılaştıranlar, seyahat bütçesini döviz üzerinden planlayanlar ve finansal hesapları tek ekranda toplamak isteyenler için mantıklı. Özellikle bankaların farklı ekranlarında kaybolmak istemeyen, hızlı bir ön değerlendirme yapan kullanıcılar fayda görebilir. Android 7.0 ve üzeri bir cihaz kullanan kişiler için teknik başlangıç koşulu da geniş bir kullanıcı kitlesine hitap ediyor.
Öte yandan doğrudan banka hesabını yönetmek, gerçek zamanlı kur görmek, kredi başvurusu yapmak veya kişisel finans hareketlerini otomatik olarak takip etmek isteyen biri için bu uygulama doğru seçim olmayabilir. Böyle bir ihtiyacınız varsa bankanızın resmi uygulaması ya da bütçe takibi için özel olarak tasarlanmış başka bir çözüm daha kapsamlı olabilir. Benim gözümde EMI & Finans Hesaplayıcı’nın gücü, finansal işlemi gerçekleştirmesinde değil, işlem öncesi düşünme aşamasını kolaylaştırmasında.
Bir başka sınır da profesyonel finans danışmanlığı bekleyen kullanıcılar için ortaya çıkıyor. Uygulama size rakamları değerlendirmek için zemin sağlayabilir, fakat gelir düzensizliği, birden fazla borç, vergi yükümlülüğü veya karmaşık yatırım kararları gibi konularda tek başına yeterli bir çerçeve sunmaz. Bu durumda hesaplama sonucunu bir başlangıç noktası kabul edip uzman görüşü veya resmi finans kuruluşu açıklamasıyla tamamlamak daha güvenli olur.
Güncelleme, kullanım ömrü ve genel değerlendirme
Mevcut sürümün 2.0.8 olması, uygulamanın geliştirme sürecinin devam ettiğini düşündürüyor; ancak bir sürüm numarasını tek başına kalite garantisi olarak okumamak gerekir. Ben güncelleme sonrasında özellikle daha önce kullandığım kredi ve döviz senaryolarını yeniden kontrol ederdim. Sonuçların ve giriş akışının beklediğim gibi çalıştığını görmek, önemli bir finans kararından önce iyi bir alışkanlık.
Uygulamanın 13 Mart 2026 tarihinde yayımlanmış olması, yeni sayılabilecek bir ürün deneyimi anlamına geliyor. Yeni bir uygulamada benim için önemli olan, özelliklerin çokluğu değil, temel hesapların anlaşılır ve tutarlı olmasıdır. Bu nedenle ilk kullanımda küçük bir tutarla veya basit bir örnekle başlayıp ekranların nasıl davrandığını anlamak daha iyi. Ardından gerçek bütçenize ait senaryoları girmek, yanlış alan kullanımından kaynaklanabilecek hataları azaltır.
İlk kez kullanacak biri için aklımdaki en pratik yöntem, önce gerçek bir karar vermeden basit bir örnekle alanların neyi temsil ettiğini anlamak. Sonra kendi bütçenize yakın varsayımlar girip bir seferde tek değişkeni değiştirin: önce vade, ardından faiz. Böyle yaptığınızda sonucun neden değiştiğini daha rahat görürsünüz. Rakamları aynı anda değiştirirseniz, ortaya çıkan farkın hangi girdiden kaynaklandığını ayırt etmek zorlaşır.
Yurt dışı harcamasını planlayan biri için de aynı dikkat geçerli. Döviz dönüşümünü önce yaklaşık bütçe çıkarmak için kullanın; ödemeye yaklaşınca kartı kullanacağınız kuruluşun koşullarını kontrol edin. Seyahat masrafını krediyle karşılamayı düşünüyorsanız, dönüşüm tutarını ve geri ödeme varsayımlarını ayrı ayrı not etmek, toplam harcamayla aylık yükü birbirine karıştırmamanızı sağlar. Bu tür bir iş akışı özellikle kısa süre içinde birkaç seçenek arasında karar vermeniz gerektiğinde işe yarar.
EMI & Finans Hesaplayıcı’yı genel olarak hızlı ön hesaplar ve günlük finans planlaması için kullanışlı buluyorum. En güçlü tarafı, kredi, faiz, EMI ve döviz düşüncesini aynı pratik akışta birleştirmesi; en önemli sınırı ise resmi banka koşullarının ve kişisel finans danışmanlığının yerini tutmaması. Ücretsiz olarak başlayabilmeniz, karar vermeden önce deneme şansı veriyor. Ancak uygulama içi satın alımları, kullanım sıklığınızla karşılaştırmadan almak mantıklı değil.
Sonuç olarak EMI & Finans Hesaplayıcı, parasını nereye ayıracağını önceden görmek isteyen, hesapları hızlıca karşılaştıran ve özellikle kredi veya seyahat bütçesi planlayan kişilere hitap ediyor. Ben olsam onu bir karar motoru değil, karar öncesi kontrol paneli gibi kullanırdım: birkaç senaryo oluşturur, toplam maliyeti ve aylık yükü birlikte inceler, ardından resmi teklif veya güncel kurla doğrulardım. Bu kullanım biçiminde uygulama, gereksiz karmaşayı azaltan sade ve pratik bir yardımcıya dönüşüyor.
Sıkça Sorulan Sorular
EMI & Finans Hesaplayıcı ne işe yarar?
EMI & Finans Hesaplayıcı, kredi ve taksit ödemelerini daha kolay planlamanıza yardımcı olan pratik bir finans uygulamasıdır. Kredi tutarı, faiz oranı, vade ve ödeme sıklığı gibi bilgileri girerek tahmini aylık taksiti, toplam geri ödeme miktarını ve toplam faiz tutarını görebilirsiniz. Ev, araç veya ihtiyaç kredisi karşılaştırması yaparken hızlı bir ön hesaplama sunar.
Uygulamada hangi finansal hesaplamalar yapılabilir?
Uygulamanın temel amacı aylık eşit taksitli kredi ödemelerini hesaplamaktır; ancak sunduğu seçeneklere bağlı olarak toplam faiz, anapara-faiz dağılımı, geri ödeme planı ve farklı vade senaryoları da incelenebilir. Bazı hesaplayıcılar EMI dışında bileşik faiz, yatırım getirisi veya kredi karşılaştırması gibi araçlar da içerebilir. Kullanılabilir özellikler sürüme göre değişebilir.
EMI & Finans Hesaplayıcı tarafından gösterilen sonuçlar kesin midir?
Hayır. Uygulamada görülen sonuçlar, girdiğiniz kredi tutarı, faiz oranı, vade ve ödeme yöntemi üzerinden yapılan tahmini hesaplamalardır. Bankaların dosya masrafı, sigorta, vergi, komisyon, değişken faiz ve yuvarlama uygulamaları toplam maliyeti değiştirebilir. Bu nedenle sonuçları kredi başvurusu öncesinde fikir edinmek için kullanmalı ve kesin koşulları ilgili finans kuruluşundan doğrulamalısınız.
Uygulamayı kullanmak için internet bağlantısı veya kişisel bilgiler gerekli mi?
Basit kredi ve taksit hesaplamaları çoğunlukla cihaz üzerinde gerçekleştirildiği için internet bağlantısı olmadan da çalışabilir; ancak reklamlar, güncel içerikler veya bazı ek özellikler bağlantı gerektirebilir. Hesaplama yapmak için genellikle ad, telefon numarası ya da banka bilgisi vermeniz gerekmez. Yine de indirmeden önce uygulamanın istediği izinleri ve gizlilik politikasını dikkatlice incelemeniz önerilir.
EMI & Finans Hesaplayıcı indirmeye değer mi ve kimler kullanmalı?
Kredi seçeneklerini hızlıca karşılaştırmak, farklı vade ve faiz oranlarının aylık bütçeye etkisini görmek isteyen kullanıcılar için kullanışlı bir araçtır. Özellikle kredi başvurusu öncesinde yaklaşık ödeme planı oluşturmak isteyenler uygulamadan yararlanabilir. Bununla birlikte profesyonel finans danışmanlığının yerine geçmez; sonuçları bütçenizi değerlendirirken yardımcı bir referans olarak kullanmanız daha doğru olacaktır.